Industry Insights
2026年美國隱私法規對B2B CRM與AI工作流程有哪些影響?
作者:Judy · 2026年11月11日
Absen 銷售總監分享了公司如何通過重構 Lead-to-Cash(從線索到收款)流程,整合策略、流程與系統,實現產業領先的營運效率,從而重塑銷售價值。
Kai · 2026年11月11日 · 17 分鐘閱讀
把這篇文章分享給會喜歡的人。
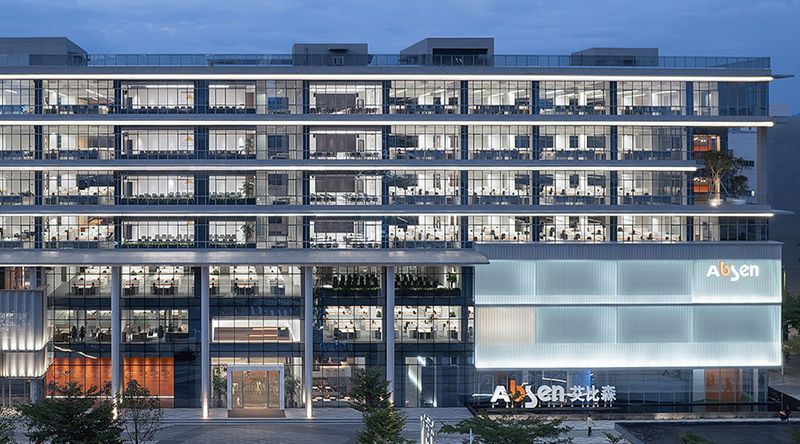
當前,顯示屏產業的競爭已進入白熱化階段——全球超過95%的供應鏈資源集中,企業的競爭觸角也早已跨越國界,積極進軍全球市場。在這樣激烈的市場格局中,如何突圍而出、夯實品牌根基、穩固市場佔有率,成為艾比森持續深耕探索的核心命題。本文為艾比森銷售總監的個人分享。
2020年,當我從業務區調回總部首次接手銷售管理工作時,內心曾充滿抗拒。畢竟作為長期帶隊衝鋒的一線銷售管理者,總覺得銷售管理部門容易提出一些不切實際的要求,反而增加了一線壓力。但經過四年多的實踐與磨練,我才逐漸讀懂這項工作的深層價值與意義。
銷售管理的範疇遠比想像中寬泛,涵蓋戰略規劃、預算分解、績效考核、銷售策略制定、流程打造、組織體系建設、激勵機制設計,乃至氛圍營造等。不同企業對其定義各有側重:它可能是運籌帷幄的指揮中心,是診斷問題的問診中心,是統籌全局的管理中心,是推動執行的運營中心,或是提供支持的商務中心。有些公司以基礎商務支持為主,能力更強的可支撐全流程運營,對業務理解更深的能承擔管理與賦能職能,若能直接承接公司戰略,更成為核心部門——其具體定位,始終與企業的發展階段深度綁定。
數位化轉型是一項牽一髮而動全身的系統工程,銷售管理只是其中一個關鍵環節。整個轉型過程必須緊密結合業務模式、市場環境、客戶特徵、競爭對手情況及自身基因,明確發展方向與方法論,從而推動系統性變革:從策略方向的錨定,到流程的優化,再到組織架構的調整與能力儲備的提升,各個環節環環相扣,最終實現全鏈路的協同變革。
業界常問的一個問題是:「如果想上系統,該從哪裡開始?」艾比森的經驗是,第一步一定要先明確業務規劃是什麼。只有業務方向錨定清楚,系統建設才有清晰的路徑:如果只是記錄客戶與商機資訊,可以採取輕量級系統;但若希望透過系統承載全部管理行為,前提必須是業務策略已經穩定——否則,系統就是空中樓閣。集團始終遵循「管理制度化、制度流程化、流程系統化」的邏輯,這個順序絕不可顛倒,也不能為了「上系統」而倒推制度。
以艾比森銷售管理部的規劃為例:首先承接公司的戰略調整方向,將戰略拆解為具體的策略,推動各部門與系統圍繞策略開展行動;銷售管理部則需審視現有流程是否足以支撐策略落地,若存在漏洞,便優化或重構流程,並相應調整業務規則,全程監控執行情況。若執行過程中遇到障礙,往往是制度存在盲區或銷售人員能力不足,此時便會啟動任職資格評估與針對性賦能計劃。透過這樣的閉環管理邏輯,最終實現業務的便捷與高效。
在推進數位化的過程中,特別是銷售管理的數位轉型,不同階段的銷售體系建設與管理重點差異顯著:
雖然階段不同,但三個階段的共同目標是:透過精細化的銷售管理為一線賦能,提升整體戰鬥力。
因此,數位化建設應循序漸進:
這樣的路徑更為穩妥,否則易陷入“系統建了又改、改了又棄”的惡性循環。
艾比森的數位化轉型之路並非一帆風順,也曾踩過不少坑。自2007年起,公司便開始導入系統,逐步取代基礎職能的手工操作。這一階段完全由經營需求驅動——隨著人員規模擴大,紙質單據不僅效率低下,也潛藏風險,因此導入系統成為必然選擇。
2015至2017年間,公司進入職能驅動階段。各部門陸續提出通過系統提升效率的需求。由於艾比森具備較強的IT能力,通過外部資源或自主開發,上線了大量系統。但問題也隨之而來:2018年團隊發現系統間存在嚴重的協同障礙;2019年在梳理戰略與數位流程的承接關係時,更發現許多系統根本無法適配——早期開發時並未考慮系統間的資料交互與流程銜接,導致整合難度極高。2019年進行流程重構時,許多舊系統不得不推倒重來,前期投入的大量資源也因此付諸東流。
痛定思痛後,公司於2019年正式啟動流程建設,首要任務是打通LTC(Lead to Cash)流程,同步推進IPD(整合產品開發)與IT系統整合。對於製造業而言,這兩大流程可謂企業的生命線。集團共規劃了16條核心流程,推進節奏各不相同;至2020年,LTC流程完成初步建設。
流程設計為艾比森指明了清晰方向:流程建設不能只局限於單一環節或部門,必須打通全鏈路,明確資訊流與審批流在各流程間的關聯。2019年底,集團邀請了60多位華為專家協助推進流程建設,投入巨大;但一年半後僅留下9位專家——並非專家能力不足,而是因為華為與艾比森在企業規模、客戶層級與項目規模方面差異顯著,流程必須適配本身的實際狀況。例如,華為的立項流程嚴謹繁複,但對於艾比森動輒300多萬人民幣的項目而言,若按照華為模式花一週準備材料、兩天報告,顯然不切實際。因此,集團在借鑑的基礎上進行優化,最終確定由業務負責人擔任「流程Owner」,專家則提供專業支援——業務負責人既是使用者,又熟悉業務細節,還肩負落地責任,才能真正推動流程落實。
大多數企業的業務架構存在共性,皆圍繞研發、客戶關係、服務、交付、供應鏈管理、物流倉儲等核心業務展開。艾比森透過16條業務流程與18套系統的深度協同,實現了效率的跨越式提升——比同行快上四到五倍,而這一切的背後,正是系統與流程的堅實支撐。
艾比森的數位化轉型是一段從分散到系統化的漫長探索之旅。能夠在顯示行業持續保持領先,離不開CEO丁崇彬的前瞻性推動。他曾擔任公司IT部門負責人,自2007年加入以來便全力推動艾比森的數位化藍圖。
起初,團隊對數位化的必要性仍存疑,認為紙質簽單已足夠應對業務需求。儘管後續也陸續上線了多個系統,但始終缺乏全局視角。直到2019年,企業才真正形成系統性的認知。
同年,集團引入顧問團隊進行戰略管理規劃,定下「三年一百億」的發展目標。此時,所有人終於深刻意識到:數位化已非選項,而是支撐企業達成目標的核心支柱,自此推動轉型正式邁入系統化快車道。
回顧數位化建設的歷程,可清晰地看到三個階段的演進:
過去,艾比森的業務流程存在嚴重碎片化問題:報價單與產品資訊分散在一個系統中,客戶與商機資訊儲存在另一個系統中,銷售管理者依賴獨立報表工具,審批流程在OA系統中進行,物流有獨立系統,服務環節又有各自的系統——這些系統之間的割裂,直接導致審批效率極低。
2021年我接手銷售管理時,正值公司組織變革,戰略轉向「大平台,小前端」。在此之前,六個業務區的負責人任職時間都很長,能獨立做決策,且當時的業務相對簡單,主要針對廣告與舞台領域的終端客戶。
然而,自2019年起,行業快速發展帶動業務持續擴張,專案金額從數十萬、數百萬飆升至數千萬甚至上億元,客戶類型也新增了系統集成商、工程商等,業務的複雜度大幅提升。
這樣的背景下,剛上任的區域總經常面臨兩難選擇:不是憑經驗拍腦袋決策,就是因資訊不足而遲遲無法定奪。業務風險也往往由此產生——缺乏流程與規則支撐,只能靠個人主觀判斷。最直觀的結果就是應收帳款與庫存突然激增,這正是流程缺失的代價。
面對上述困境,LTC變革成為必然選擇。LTC本身是一套標準流程模板,艾比森並未對其做大幅修改,而是根據自身業務特性進行了適應性調整,核心在於結合企業實際需求靈活應用與裁剪。
當時,集團的變革訴求非常明確:整合銷售管理與渠道管理,透過系統實現從線索到商機再到合同的全流程管理,同時納入客戶與渠道資訊,打通與訂單、安裝、服務、產品管理及財務等業務流程,最終實現績效的即時呈現。
項目落地後,成效非常顯著:重大項目的成交率大幅提升了43%,渠道自主下單、快速報價(5分鐘內完成)、合同審批等操作效率都有明顯改善。在此基礎上,艾比森進一步提出新的目標——既然流程已具備領先優勢,業務也相對成熟,就要以此為根基,打造行業領先的數位化行銷全流程平台。
為了實現上述目標,系統上線後,艾比森重點解決了三個核心問題:
明確系統定位:LTC系統的用戶主要是銷售人員與銷售管理者,核心功能是服務於銷售工作。例如,財務部門曾建議將授信模型納入LTC系統,但集團最終決定僅呈現授信結果——如果納入所有測算過程,將導致系統臃腫。因此,系統僅保留目標管理、市場線索管理、客戶管理、商機管理、項目管理、報價管理、合同管理、訂單管理、開票與回款、渠道數據分析等與銷售直接相關的功能;而訂單、財務、產品等其他業務仍保留於各自系統中,透過資料串接與流程定義實現協同。
構建營運體系:在營運層面,艾比森通過機制設定、授權管理與流程建設,搭建起完善的風險控制與經營管理體系。流程中明確了各節點的決策主體、決策授權範圍及公司資源限制,讓每一項決策都有標準、有依據,確保風險可控。
LTC變革的價值不僅體現在效率提升,更深刻影響了企業的經營品質。艾比森雖然在營收上居行業第三,但淨利潤卻位居第一,核心原因就是其應收帳款與庫存水準為行業最低——這正是銷售管理的價值所在:成熟的流程能有效減少壞帳與不合理庫存。
變革成效主要體現在兩個層面:
系統的高效應用的確能大幅提升效率,但前提是:必須先理清業務與戰略之間的對應關係,明確業務策略,制定機制、制度與流程,最終再透過IT系統實現落地。
艾比森在產品管理中引入了IPD流程管理架構,其核心邏輯是以「投資思維」開發產品,而非被動回應客戶需求。對集團而言,產品開發必須建立在對市場當下與未來需求的精準判斷之上,結合中國為核心的技術創新趨勢,探索技術突破方向,最終通過產品滿足客戶需求。這些需求既包括客戶反饋的顯性訴求,也涵蓋企業主動挖掘的潛在需求,最終都以產品形態呈現。
供應鏈管理對艾比森而言至關重要。相較過去僅關注生產環節的品質控管與供應商基礎管理,如今的供應鏈管理被賦予了更豐富的內涵:
由於產品具備工程屬性,服務成為艾比森與競爭對手拉開差距的關鍵護城河。在公司體系中,服務部門為獨立利潤單位,必須具備競爭力,才能讓客戶願意付費。為此,集團將所有服務產品化,明確定價,每項服務都對應具體價值。定價之前,會先建立差異化的服務標準。所建構的三級服務模式,透過精準時效承諾與全場景響應,形成難以複製的服務競爭力。
「自發光」是艾比森的品牌價值主張,就如其顯示屏能呈現真實色彩,高品質的企業經營亦需回歸本真。該主張涵蓋智慧顯示、智慧品質、智慧品牌與智慧服務等維度,構築品牌發展的精神內核。
艾比森堅守三條核心原則:
這是不可觸碰的底線。若業務人員違反,將被直接開除。這也是艾比森選擇以渠道模式經營、避免直銷的原因之一——避免違背自身價值觀。誠實能提高溝通效率、降低違規風險,也能幫助企業篩選客戶:價值觀一致可長期合作;若理念不合,則主動放棄,以此守護「養浩然正氣,築山上之城」的追求。